El 1 de octubre se realizó el seminario "Confianza a prueba: qué piensan los chilenos de las fundaciones", organizado por el Centro de Políticas Públicas UC en el Centro de Extensión UC. La socióloga María Paz Sagredo y el director del Centro, Ignacio Irarrázaval, presentaron el Estudio Valoración y Confianza en Fundaciones, comentado después por el ministro secretario general de la Presidencia, José García Ruminot. La jornada concluyó con un panel integrado por la abogada María Jaraquemada, la periodista y académica de la Universidad Diego Portales Paula Escobar, e Isabel Zúñiga, presidenta ejecutiva de Fundación Mis Talentos. La conversación giró en torno al tamaño del sector, la colaboración con el Estado, la rendición de cuentas, y el marco legal de la transparencia y las donaciones.
Un sector extenso que cuenta con respaldo ciudadano
Al año 2023, Chile contaba con más de 37.000 fundaciones y corporaciones distribuidas en todas las regiones. Estas organizaciones trabajan en ámbitos como la educación, la salud, el cuidado de personas, y el medio ambiente. Su peso en educación es especialmente visible, pues cerca de dos millones de estudiantes asisten a establecimientos sostenidos por fundaciones. Esa presencia hace de la relación con las fundaciones un tema de interés directo para servicios públicos e instituciones educativas, que comparten con ellas territorios y beneficiarios.
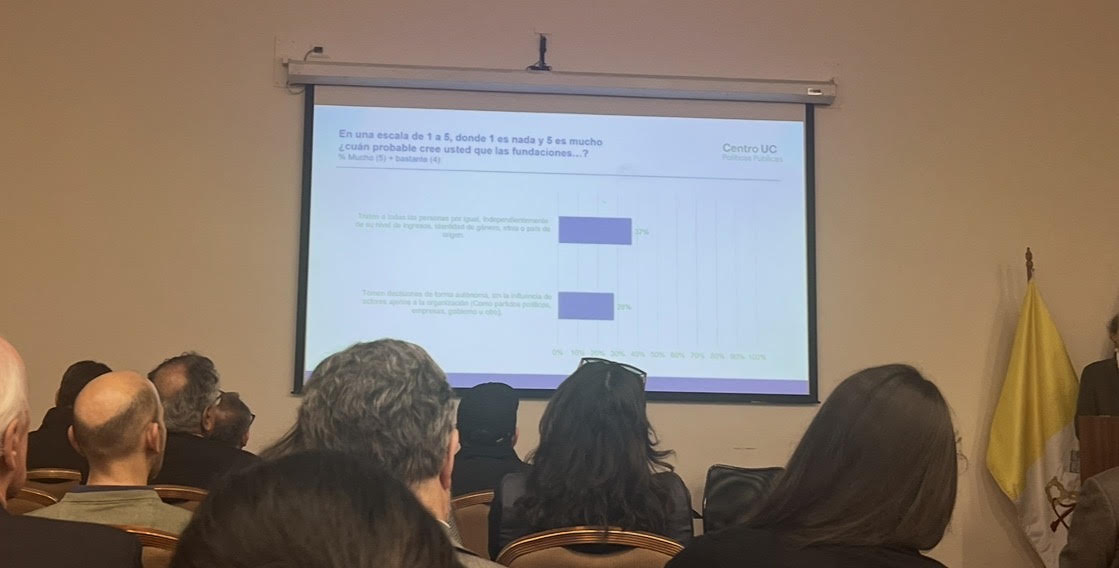
Esa colaboración cuenta con amplio apoyo ciudadano, ya que más del 85 % de los encuestados está de acuerdo con que el Estado trabaje con fundaciones en iniciativas de bienestar social y les traspase recursos para ejecutarlas. La proporción es similar en todos los niveles socioeconómicos. El estudio vincula este apoyo con la valoración del trabajo de las fundaciones, y en particular con su capacidad para atender necesidades que la oferta pública no cubre, atributo que reconoce el 77 % de las personas consultadas. Para los organismos del Estado, el resultado confirma la legitimidad de trabajar con la sociedad civil y pone el foco en la administración de esos acuerdos.
La rendición de cuentas es un desafío de gestión
La Contraloría General de la República ha advertido discrepancias en las rendiciones de cuentas de los fondos que el Estado transfiere a fundaciones. Sus auditorías muestran que esas diferencias tienen orígenes diversos, entre ellos montos rendidos que el servicio objetó u observó, rendiciones que no se presentaron oportunamente, y objeciones que nunca se comunicaron a las fundaciones para que pudieran aclararlas. Cada causa exige una respuesta distinta, ya que un gasto objetado debe revisarse y reintegrarse cuando corresponda, mientras que un retraso o una comunicación deficiente se corrigen con mejores procedimientos. Distinguir entre unas y otras solo es posible cuando el servicio que transfiere los recursos mantiene información completa y actualizada sobre cada convenio.
Una de las debilidades que la Contraloría ha identificado es el control de las rendiciones mediante planillas Excel, que no resguardan la integridad de los registros ni permiten consolidar la información. Cada planilla refleja los criterios de quien la elabora y sus datos pueden modificarse sin control, por lo que el seguimiento de los convenios pierde oportunidad y precisión. Un registro único por convenio, con el estado de cada rendición y plazos conocidos por ambas partes, permite al servicio anticipar atrasos y a la fundación saber a tiempo qué debe corregir. En esa dirección, desde 2023 el Ministerio de Hacienda exige a los organismos que transfieren recursos públicos utilizar el Sistema de Rendición Electrónica de Cuentas de la Contraloría.
La transparencia y las donaciones requieren reportes claros
La Ley N° 20.285, sobre acceso a la información pública, regula la transparencia de los órganos del Estado y los obliga a publicar, entre otros antecedentes, las transferencias de fondos públicos que realizan. Para los servicios que entregan recursos a fundaciones, esa obligación supone mantener información precisa sobre cada transferencia, su destinatario, y su monto. Para las fundaciones, contar con reportes periódicos sobre sus ingresos, sus gastos, y los resultados de sus programas facilita responder a los requerimientos de información de los organismos con los que trabajan, y también a las consultas de la ciudadanía.
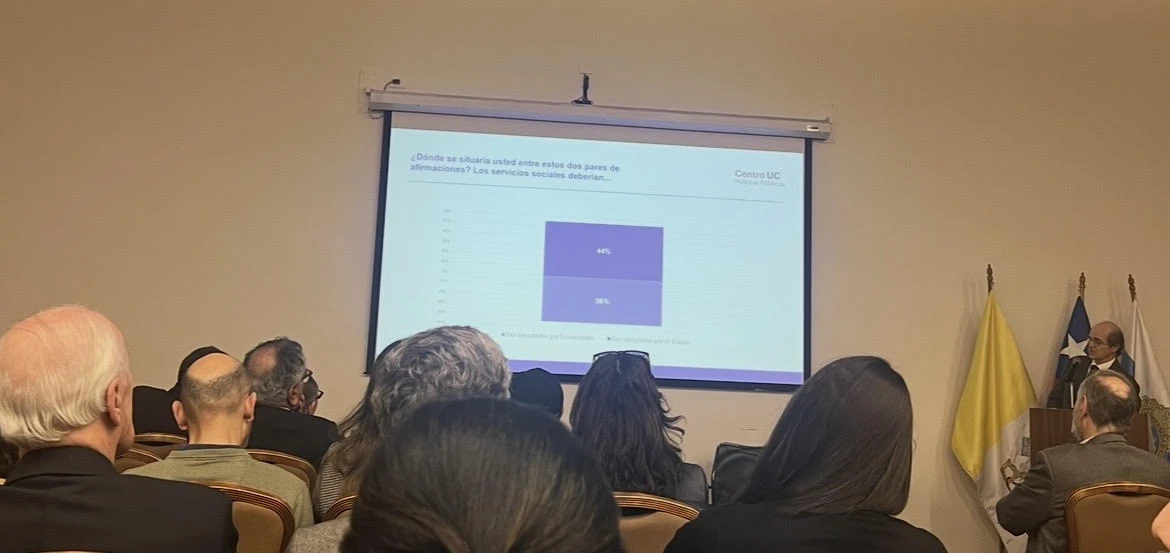
La mitad de los encuestados declaró haber donado dinero a alguna fundación durante los últimos 12 meses. Desde abril de 2022, además, la Ley N° 21.440 establece un régimen de donaciones con beneficios tributarios en apoyo a las entidades sin fines de lucro. Este financiamiento es relevante para el sector, ya que en una encuesta del mismo Centro a 255 directores ejecutivos de fundaciones, el 44 % identificó el acceso a financiamiento estable y predecible como la principal condición para cumplir su misión. Los donantes privados, al igual que el Estado, necesitan conocer el destino de sus aportes, y una fundación con información ordenada puede responder a ambos con los mismos registros.
Para las jefaturas de servicios públicos que transfieren recursos, la jornada deja una tarea concreta: revisar si su institución puede informar con precisión cuántos convenios mantiene vigentes, en qué estado se encuentran sus rendiciones, y qué observaciones siguen pendientes. Para las fundaciones, el mismo ejercicio facilita anticiparse a nuevas exigencias de transparencia y fortalecer la relación con sus donantes. Comte agradece al Centro de Políticas Públicas UC y a su iniciativa Sociedad en Acción por la organización de este encuentro y por poner a disposición pública los resultados del estudio.
Autora: Ayleen Madrid Quezada, fundadora de Comte.
Compartir en LinkedInFuentes
- Centro de Políticas Públicas UC (1 de octubre de 2026). Presentación del Estudio Valoración y Confianza en Fundaciones.
- Contraloría General de la República (3 de noviembre de 2023). Oficio Final N° 688-A, sobre auditoría a transferencias del subtítulo 33.
- Biblioteca del Congreso Nacional. Ley N° 20.285, sobre acceso a la información pública.
- Biblioteca del Congreso Nacional. Ley N° 21.440, que crea un régimen de donaciones con beneficios tributarios en apoyo a las entidades sin fines de lucro.